Condiciones de salida
Además del TP/SL puedes definir condiciones de indicadores que cierren la posición. Son opcionales; si no defines ninguna el sistema usa solo TP/SL.
Prioridad de salida por barra
Comprobado con Máximo y Mínimo de la barra. Si dispara, cierra inmediatamente. Tiene prioridad sobre cualquier señal de indicador.
Si el TP/SL no disparó, se evalúan las condiciones de salida al cierre. Si se cumplen todas simultáneamente (lógica AND), cierra en la apertura de la barra siguiente. Con MaxAnd ≥ 2 se generan también combinaciones AND de condiciones de salida, igual que en la entrada.
BarsSinceEntry — salir por tiempo
BarsSinceEntry cuenta las barras transcurridas desde la entrada (0 en la barra de entrada, 1 en la siguiente…). No es un indicador de precio: su valor depende de la operación abierta, por eso solo se puede usar en condiciones de SALIDA. Permite cerrar por tiempo, algo que ni el TP/SL ni los indicadores hacen.
Cierra en la 3ª barra tras entrar, pase lo que pase (si antes no saltó el TP/SL).
Close crosses below SMA(Close,20)
Solo cierra por el cruce si ya han pasado más de 5 barras (evita salidas prematuras). Recuerda: las salidas se combinan con AND.
Dónde usarlo: en el Laboratorio (paleta de indicadores → aparece como Salida fija, con rango de N y operadores), por AQL (BarsSinceEntry = 3) o en el Editor. En el Laboratorio, activar BarsSinceEntry fuerza el barrido a CPU (la GPU no lo puede calcular como serie). Export: EasyLanguage usa su función nativa BarsSinceEntry; MQL5 la deriva de la hora de apertura de la posición; ProRealTime mantiene un contador de barras en trade.
Motor de Salidas — trailing, break-even y time-stop
Casi todo el mundo optimiza cuándo entrar, pero el dinero de verdad está en la gestión de la salida. Coger un edge que ya funciona y afinar solo su salida suele mejorar el resultado sin tocar la entrada. Estas tres herramientas se activan en el Laboratorio (bloque TP/SL), conviven con el TP/SL y las condiciones de salida por indicador, y fuerzan el barrido a CPU (el kernel GPU no las conoce).
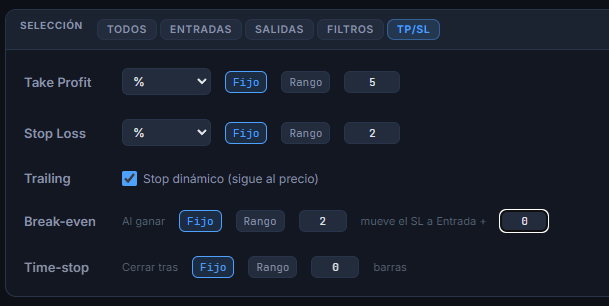
En vez de un SL fijo, el stop persigue al precio favorable: sube con el máximo (en largos) manteniéndose a la distancia del SL. Captura tendencia y protege lo ganado. Casilla Stop dinámico, en la pestaña TP/SL del Laboratorio, debajo del Stop Loss.
Arranca con… Con un valor mayor que 0, el trailing solo empieza cuando la operación lleva eso a favor (en la unidad del SL); hasta entonces, el stop fijo. Así no ahoga las operaciones en sus primeras barras. En AQL: stoploss: trailing 1.5% after 2%. También en AQ Génesis (Configurar, criterio de salida).
Cuando la operación gana lo suficiente (el disparador), el SL salta a «entrada + offset». Con offset 0 pasa a tablas (riesgo cero); con offset > 0 asegura esa ganancia. A partir de ahí no puede perder.
Cierra la posición tras N barras dentro del trade (en la apertura de la siguiente). El equivalente de campo directo a BarsSinceEntry, cómodo para barrer.
Ninguna operación pasa la noche. Al final de la sesión: se cierra al precio de cierre de la última barra de la sesión. A una hora: al cierre de la barra en que el reloj de los datos llega a esa hora (o en la última barra, si ese día la sesión acaba antes). En los dos casos no se abre nada más hasta la sesión siguiente. Solo los viernes: solo el fin de semana. La sesión sale de los datos (el hueco diario), sin teclear horarios y en cualquier zona horaria: en CME, con datos en hora de Chicago, la sesión va de las 17:00 a las 16:00 del día siguiente, así que una operación puede entrar un día y salir el siguiente sin pasar la noche fuera. Con barras diarias no tiene efecto, y la ventana lo avisa. Va por GPU. En AQL: SessionExit: end, SessionExit: 15:55, y friday para solo los viernes. Al exportar: el cierre nativo de la plataforma donde lo hay (TradeStation, NinjaTrader, TradingView) y, en MetaTrader 5, ProRealTime y AmiBroker, la hora de la última barra de la sesión, deducida de tus datos.
Máx. operaciones al día: como mucho tantas entradas por día; con 1, solo la primera señal del día. Stop diario y objetivo diario, en dinero por contrato y con costes: cuando lo cerrado ese día pierde o gana esa cantidad, no se abre nada más hasta el día siguiente. La posición abierta sigue con sus salidas; una orden pendiente se cancela. El día es la sesión de los datos, la misma que usa el cierre de sesión (en forex, de domingo a viernes, cada fecha cuenta como un día). 0 = sin límite. Con barras diarias no tiene efecto. Está en el Laboratorio y en Génesis, y va por GPU. En AQL: DayLimits: trades 2 loss 500 profit 1000 (cualquiera de los tres). Se exportan a las seis plataformas. En MetaTrader 5, con el historial real del día. En NinjaTrader y TradingView, con su propio cambio de sesión. En AmiBroker, igual que el backtest. En TradeStation y ProRealTime, con un contador por sesión. En todas el dinero es el de la plataforma (con la comisión que tengas puesta) y está pensado para 1 contrato. En AmiBroker, pon tu comisión en aqLCom.
El Take Profit como veces lo que arriesgas: con 2R el objetivo está al doble de la distancia del stop. La R se mide con el stop inicial: si luego el trailing o el break-even mueven el stop, el objetivo no se mueve. Sin Stop Loss no hay R y la operación sale sin objetivo. Con el SL en ATR, el de la barra anterior a la entrada.
Dónde: en el Laboratorio, tipo R (veces el SL) en el Take Profit (fijo o en rango: 1 a 3 prueba 1R, 2R y 3R). En AQ Génesis, en Configurar, «Take Profit · rango» en R: el genético prueba de medio en medio. En AQL: takeprofit: 2R. Al exportar, la R se escribe ya convertida a la unidad del SL (2R con un SL de 1,5 % = TP de 3 %), que es exactamente la misma cuenta; con el SL en ATR, el código avisa de que la plataforma usará el ATR de cada barra.
El objetivo o el stop es el valor de un indicador (una media, una banda, el mínimo de N barras, un pivote…) y se mueve con él barra a barra: en cada barra vale el de la última barra cerrada, nada del futuro (en pivotes y niveles del periodo anterior, el que ya se conoce a la apertura). Un stop en el mínimo de 10 barras, un objetivo en la media de 20.
Si en la barra de entrada el nivel ya está al otro lado de la entrada, esa barra no cuenta; desde la siguiente, si la barra abre al otro lado, sale en la apertura, como cualquier hueco. Con el SL en un nivel no hay distancia, así que no hay trailing ni break-even; un TP en R sí funciona: la R es la distancia de la entrada al nivel en la barra de entrada.
Dónde: en la pestaña TP/SL del Laboratorio, tipo Nivel de un indicador, escribiendo el indicador como en el AQL (Lowest(Low,10)). Va por GPU. En AQL: stoploss: at Lowest(Low, 10), takeprofit: at SMA(Close, 20). Se exporta a las seis plataformas; en TradeStation, MetaTrader 5, ProRealTime y NinjaTrader el nivel vale desde la barra siguiente a la de entrada (el código lo avisa), y en TradingView y AmiBroker, desde la de entrada, como AniQuant.
El llenado (por defecto): el objetivo y el stop se ponen al entrar, como una orden OCO, y pueden saltar en la misma barra de entrada. La barra siguiente: se ponen al cierre de la barra de entrada y valen desde la siguiente, como las órdenes «next bar» de TradeStation; la operación pasa al menos esa barra (en diario, la noche) y, si la barra siguiente abre ya más allá del nivel, sale en la apertura. Sirve para reproducir estrategias escritas así: una entrada que compra caídas fuertes puede ganar mucho más llevándose el rebote de la noche que cobrando el objetivo esa misma tarde. En el Laboratorio está en Ajustes, «Cómo se sale»; en Génesis, junto al cierre de sesión, con una tercera opción: las dos, que se turnan por ronda. Va por GPU. En AQL: ExitsFrom: nextbar (o fill). Al exportar, cada plataforma lo hace a su manera para dar lo mismo que AniQuant: en TradeStation, desde el llenado se usan sus órdenes integradas (SetProfitTarget y SetStopLoss), que ya valen en la barra de entrada.
- 1. Entras. El SL está en su sitio normal.
- 2.El precio avanza a tu favor y alcanza el disparador («al ganar X»).
- 3.El SL se mueve a Entrada + offset y ya no baja de ahí.
- 4.Si el precio se gira, sales en tablas (o con la ganancia del offset), nunca con la pérdida original.
El disparador y el offset van en la unidad del Stop Loss (%, importe o ATR). La activación se comprueba al cierre de cada barra (con Máximo/Mínimo), sin mirar al futuro.
El disparador del break-even y el time-stop se pueden barrer por rango (pills Fijo / Rango). El barrido se aplica en el modo Genético, que los añade al genoma y los evoluciona; en exhaustivo/aleatorio se usa el primer valor. El offset del break-even queda fijo.
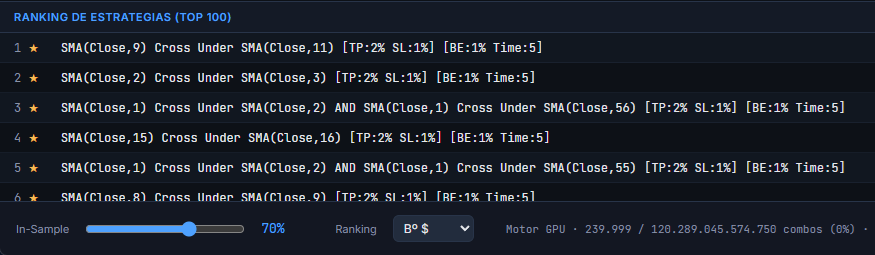
Cada variante del ranking indica su gestión en el nombre, junto al TP/SL:
[BE:3% Time:20]
Vacío si break-even y time-stop están apagados.
Persistencia: el trailing, el break-even y el time-stop se guardan con la estrategia en el Portafolio y viajan a la Gestión de Estrategias, Multi-TF y a todos los exports (ver la sección Exportación).
Optimizar solo las salidas
El dinero de verdad suele estar en la gestión de la salida. Con esto coges una estrategia que ya te gusta, congelas su entrada y lanzas un barrido que varía solo la salida — así ves qué gestión exprime más ese mismo edge, sin re-descubrir la entrada.
Desde tres sitios, sobre una estrategia concreta:
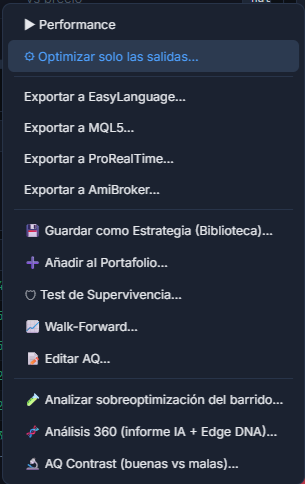
- →Ranking del Laboratorio: clic derecho → ⚙ Optimizar solo las salidas…
- →Portafolio: botón Optimizar salidas.
- →Gestión de Estrategias: botón Optimizar salidas.
- ·La entrada se congela como un bloque de Código AQL fijo, con Máx AND = 1 → no se combina ni se toca.
- ·Si la estrategia lee otro mercado u otro timeframe (Close of "$VIX" < 20, RSI(Close,14) @D1 > 50), esas condiciones llegan dentro del Código AQL fijo, visibles y editables. El barrido va entonces por CPU.
- ·Las salidas quedan libres: pon TP/SL, break-even o time-stop en Rango, añade indicadores de cierre…
- ·Se abre con los TP/SL de la estrategia precargados como punto de partida.
- ·Eliges el modo: exhaustivo (óptimo garantizado) o genético (para espacios grandes).
El ranking resultante muestra la misma entrada con distintas gestiones de salida, ordenadas por rendimiento. Nota: si la entrada usa OR de grupos, se exporta como una alternativa por rama (aproximación); las entradas AND puras son exactas.
AniQuant se prueba gratis durante 14 días, con todos los módulos y sin tarjeta. Si tienes el libro, 30.