Test de Robustez de Parámetros
Disponible en la pestaña Robustez de la ventana Performance. Responde la pregunta más importante tras encontrar una buena estrategia: ¿funciona solo con exactamente estos parámetros, o también con los valores de alrededor?
Una estrategia que solo gana con «CCI de 7 y salida a las 10 barras», y pierde con 6 o con 11, no ha encontrado nada: ha encontrado una casualidad del pasado. Una que gana con casi todos los valores cercanos ha encontrado un comportamiento real del mercado, y aguantará que el futuro no sea idéntico al pasado.
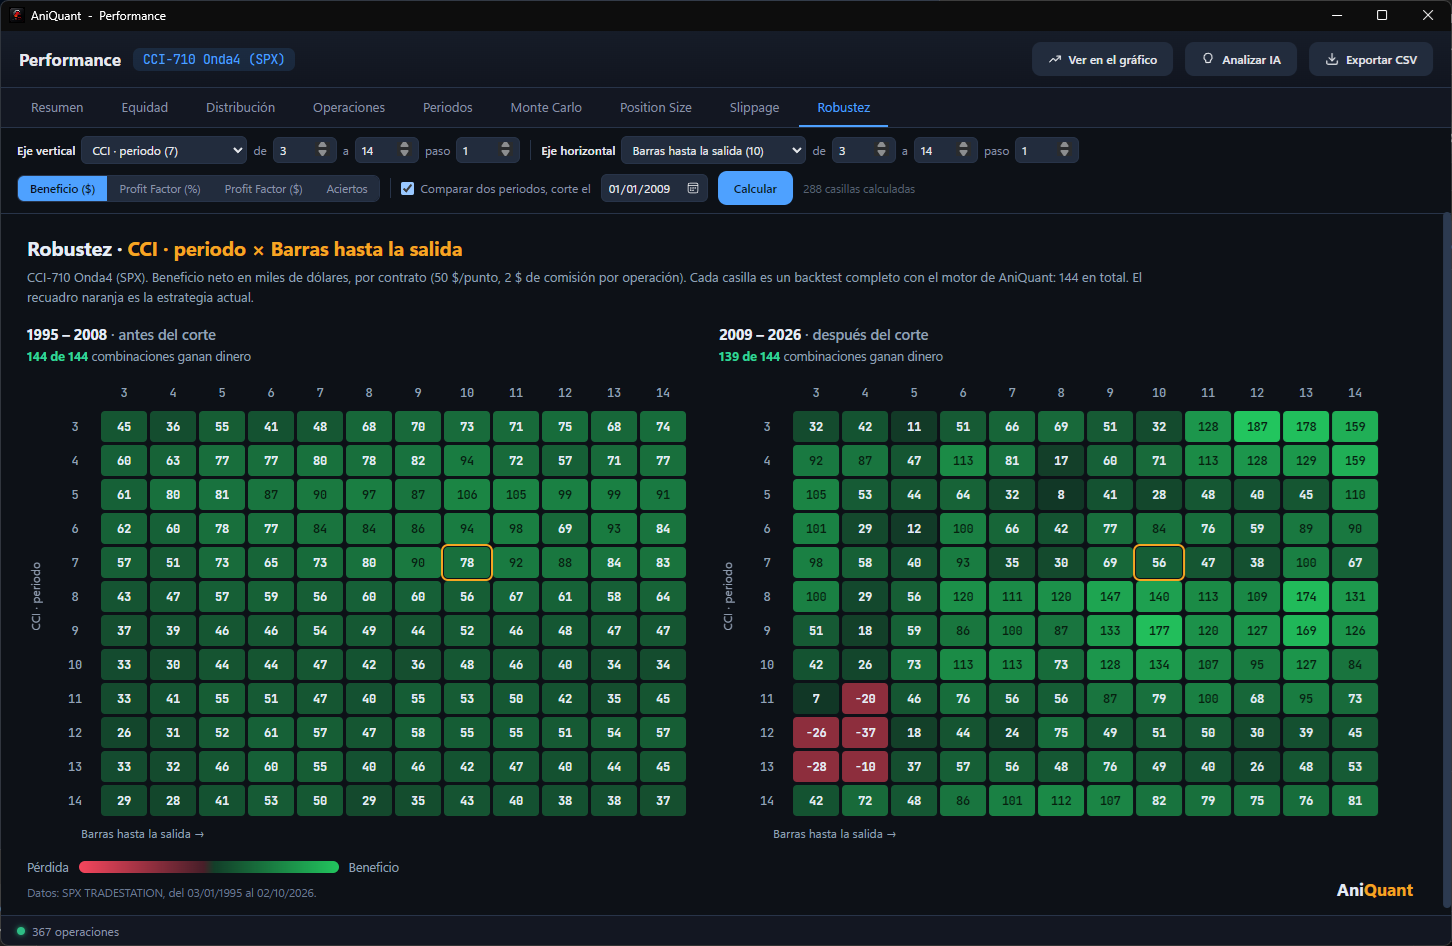
Qué es cada casilla
Cada casilla es un backtest completo de la estrategia entera, con un valor distinto de los dos parámetros elegidos. La fila dice el valor del primero, la columna el del segundo, y el número es el resultado de esa combinación en la métrica elegida.
Verde cuando gana, rojo cuando pierde; cuanto más intenso, más lejos del punto neutro. Los paneles comparten la misma escala, para que se comparen de un vistazo.
Es tu estrategia tal como la tienes. Lo que importa es qué la rodea, no su propio número.
Encima de cada panel: cuántas combinaciones ganan dinero (o superan PF 1, o el 50 % de aciertos). «144 de 144» es una meseta perfecta.
Los parámetros se mueven juntos
AniQuant detecta todos los parámetros de la estrategia y los vincula: un mismo parámetro cambia a la vez en todas las condiciones donde aparece. Así cada casilla es una estrategia coherente, la que de verdad escribirías con ese valor.
- ·Periodo de un indicador: en el CCI-710, el CCI(7) aparece en la entrada larga, en la corta y comparado consigo mismo una barra antes. Al pasar a 9, los cambia todos a 9.
- ·Umbral: −100 (largos) y +100 (cortos) son un solo parámetro «±100». Al probar 120, los largos usan −120 y los cortos +120.
- ·Barras hasta la salida (BarsSinceEntry), barras máximas, take profit y stop loss, si la estrategia los usa.
Las series de precio (Close, Close[5]) no aparecen: no tienen un parámetro que tenga sentido barrer.
Paso a paso
Comparar dos periodos: la prueba de fuego
Con la fecha de corte, cada casilla se parte en dos: las operaciones que empezaron antes y las que empezaron después. Salen dos mapas lado a lado, con la misma escala de color.
Úsalo para separar el periodo con el que diseñaste la estrategia del periodo que nunca vio. Si la meseta verde de la izquierda sigue verde a la derecha, la idea ha sobrevivido al futuro. Si se apaga, era una casualidad del periodo de diseño.
El recuadro naranja está dentro de una meseta amplia verde. Los valores vecinos también ganan: la estrategia no depende de acertar el parámetro exacto.
El recuadro es un pico aislado rodeado de rojo o de verde pálido. Cualquier cambio pequeño destruye el resultado: es suerte, no ventaja.
Si la meseta es amplia, quédate con un valor de su centro: si el mercado se desplaza un poco, seguirás dentro de la zona buena.
Detalles que conviene saber
- ·El beneficio es por contrato, con el valor del punto y la comisión del símbolo. Si supera los 10.000 $, el mapa lo muestra en miles de dólares.
- ·Profit Factor (%) pesa igual cada operación sea cual sea el nivel del precio (el de los rankings); Profit Factor ($) es el de TradeStation o AmiBroker. Ver la pestaña Resumen.
- ·Una casilla gris con «—» tiene menos operaciones que el mínimo exigido: no se valora.
- ·Los periodos de una comparación pueden durar distinto (14 años frente a 18 en la imagen): compara cuántas casillas ganan y dónde está la meseta, no las cifras absolutas.
- ·El mapa usa el mismo motor que el backtest: la casilla naranja coincide con el resultado de la pestaña Resumen.
Pestaña Equidad: dentro y fuera de muestra
- ·El tramo fuera de muestra (OOS) sale sombreado y rotulado («DENTRO DE MUESTRA» / «FUERA DE MUESTRA (OOS)»), también en las estrategias de AQ Génesis.
- ·Una línea gris de comprar y mantener 1 contrato desde la primera operación, para comparar. Se activa con su casilla en la leyenda y se oculta si hay Position Size activo.
- ·Debajo, un panel con la caída desde máximos de las dos curvas.
La pestaña Resumen distingue dos Profit Factor: el (%), calculado con el porcentaje de cada operación (el de todos los rankings), y el ($), ganancias ÷ pérdidas en dinero, el que dan TradeStation y AmiBroker. Con precios que suben mucho pueden diferir bastante.
AniQuant se prueba gratis durante 14 días, con todos los módulos y sin tarjeta. Si tienes el libro, 30.